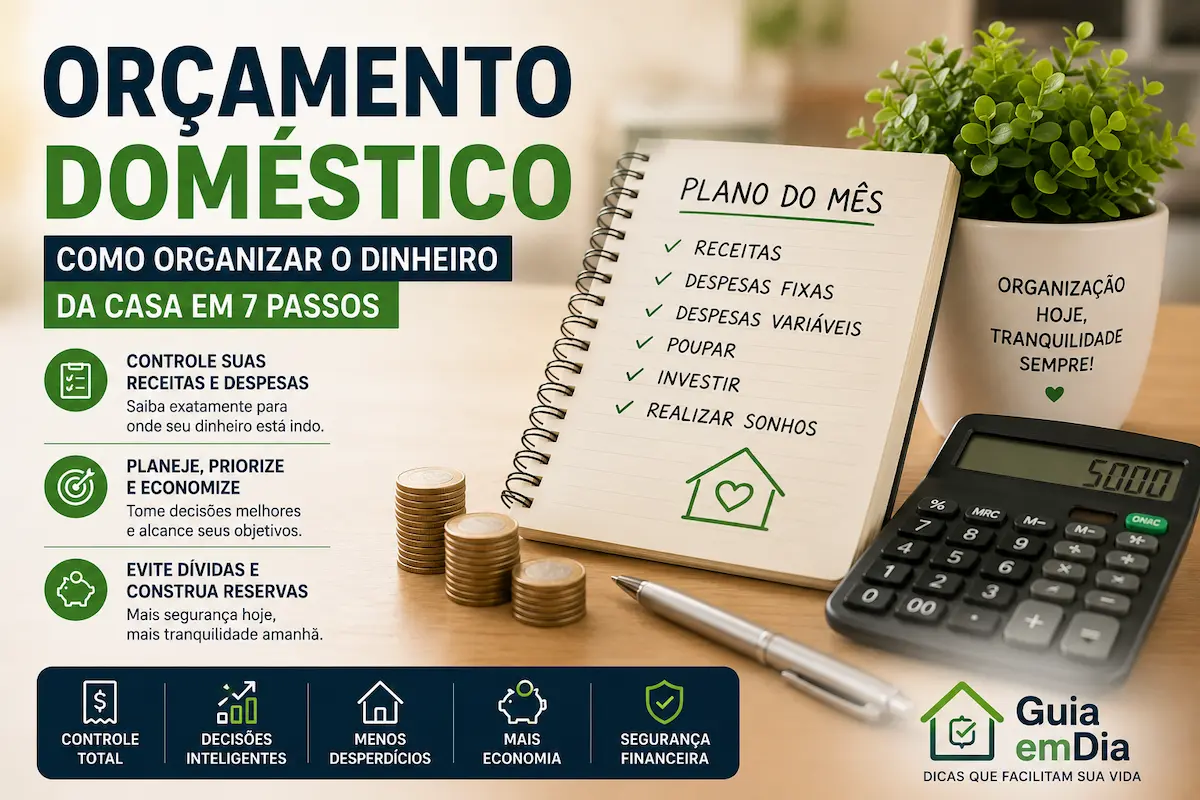
Você recebe o dinheiro, paga as principais contas e, poucos dias depois, começa a se perguntar: para onde foi todo o restante?
Essa situação é mais comum do que parece. Pequenos gastos, compras parceladas, assinaturas, supermercado, combustível e despesas inesperadas podem consumir uma parte significativa da renda sem que a família perceba.
A solução não está apenas em cortar gastos. O primeiro passo é criar um orçamento doméstico que mostre claramente quanto dinheiro entra, quanto sai e quais despesas realmente precisam ser priorizadas.
Neste guia, você vai aprender como montar um orçamento doméstico mensal em 7 passos, mesmo que nunca tenha usado uma planilha ou aplicativo financeiro.
Ao final, você terá um método simples que poderá repetir todos os meses para melhorar o controle financeiro da casa.
O que é orçamento doméstico?
O orçamento doméstico é um planejamento das receitas e despesas da família.
Na prática, ele responde a quatro perguntas:
- Quanto dinheiro entra por mês?
- Quanto dinheiro sai?
- Para onde o dinheiro está indo?
- Quanto pode ser reservado para objetivos e imprevistos?
O orçamento não serve apenas para registrar aquilo que já aconteceu. Sua maior utilidade está em planejar o próximo mês antes que o dinheiro seja gasto.
Imagine uma família com renda mensal de R$ 5.000.
Sem planejamento, as despesas podem simplesmente acontecer até que o dinheiro termine.
Com um orçamento, esses mesmos R$ 5.000 recebem uma finalidade antes do início do mês:
- moradia;
- alimentação;
- transporte;
- contas da casa;
- dívidas;
- lazer;
- reserva financeira.
Isso muda completamente a forma de administrar o dinheiro.
1. Descubra qual é a renda real da família
O primeiro passo é somar todo o dinheiro que realmente entra na casa.
Considere fontes como:
- salário;
- aposentadoria;
- pensão;
- aluguel recebido;
- comissões;
- trabalhos extras;
- prestação de serviços;
- outras fontes recorrentes de renda.
Mas existe um cuidado importante.
Se determinada renda varia bastante, evite montar o orçamento considerando o melhor mês.
Por exemplo:
Uma pessoa recebe R$ 3.000 de salário e costuma ganhar entre R$ 500 e R$ 1.500 com trabalhos extras.
Planejar despesas fixas considerando automaticamente uma renda de R$ 4.500 pode criar problemas nos meses em que os trabalhos extras diminuírem.
O orçamento deve trabalhar principalmente com valores previsíveis.
2. Liste todas as despesas fixas
Agora registre os compromissos que aparecem praticamente todos os meses.
Alguns exemplos:
- aluguel ou financiamento;
- condomínio;
- mensalidade escolar;
- internet;
- telefone;
- seguros;
- prestações;
- empréstimos;
- assinaturas;
- planos e mensalidades.
Não ignore valores pequenos.
Uma assinatura de R$ 29 pode parecer irrelevante isoladamente.
Mas cinco serviços de R$ 29 representam R$ 145 por mês e R$ 1.740 ao longo de um ano.
Esse é justamente um dos benefícios de colocar tudo no papel: os pequenos gastos deixam de ficar invisíveis.
3. Separe as despesas variáveis
Depois das despesas fixas, analise aquelas que mudam todos os meses.
Entre as mais comuns estão:
- supermercado;
- energia elétrica;
- água;
- gás;
- combustível;
- farmácia;
- delivery;
- lazer;
- roupas;
- pequenos reparos;
- compras diversas.
Uma boa estratégia é verificar os últimos dois ou três meses e calcular uma média.
Se as últimas contas de energia foram R$ 210, R$ 245 e R$ 230, por exemplo, você já consegue estabelecer uma referência mais realista para o próximo orçamento.
4. Não esqueça das despesas que não aparecem todos os meses
Esse é um dos erros que mais prejudicam o orçamento.
Existem despesas previsíveis que não são mensais.
Por exemplo:
- IPVA;
- IPTU;
- material escolar;
- manutenção do carro;
- presentes;
- seguros anuais;
- matrícula escolar;
- manutenção da casa.
Imagine uma despesa anual prevista de R$ 1.200.
Em vez de esperar chegar uma cobrança de R$ 1.200, você pode separar:
R$ 1.200 ÷ 12 = R$ 100 por mês.
Quando a despesa chegar, boa parte ou todo o dinheiro necessário já estará disponível.
Esse método transforma uma grande despesa futura em pequenas parcelas planejadas.
5. Calcule quanto realmente sobra
Agora chegamos à conta mais importante:
Receitas – despesas = saldo mensal
Imagine esta situação:
Renda familiar: R$ 5.000
Despesas fixas: R$ 2.500
Despesas variáveis: R$ 1.500
Outras despesas planejadas: R$ 400
Resultado:
R$ 5.000 – R$ 4.400 = R$ 600
Nesse cenário, a família possui R$ 600 de margem mensal.
Mas também pode acontecer o contrário.
Se a renda for R$ 5.000 e as despesas chegarem a R$ 5.400, existe um déficit de R$ 400.
Descobrir isso é importante porque permite agir antes que o problema vire dívida.
6. Procure os vazamentos financeiros
Depois de organizar todas as despesas, observe onde existem gastos que podem ser reduzidos sem comprometer necessidades importantes.
Procure especialmente:
Assinaturas pouco utilizadas
Streaming, aplicativos, clubes e outros serviços podem continuar sendo cobrados durante meses sem utilização.
Compras por impulso
Pequenas compras não planejadas podem representar uma quantia considerável quando somadas no final do mês.
Delivery frequente
Uma compra ocasional pode caber no orçamento. O problema aparece quando o gasto deixa de ser exceção e passa a fazer parte da rotina sem planejamento.
Juros e multas
Atrasos recorrentes transformam contas normais em despesas maiores.
Desperdícios domésticos
Energia, água e alimentos desperdiçados também representam dinheiro perdido.
A ideia não é eliminar tudo que proporciona conforto ou lazer.
O objetivo é descobrir quais despesas realmente entregam valor para sua família.
7. Crie uma reserva para imprevistos
Depois que o orçamento estiver equilibrado, comece a construir uma reserva financeira.
Ela existe para situações que não estavam no planejamento:
- perda de renda;
- manutenção urgente do carro;
- conserto de eletrodomésticos;
- reparos importantes na residência;
- outras despesas inesperadas.
Não é necessário construir uma grande reserva imediatamente.
Começar com R$ 50, R$ 100 ou outro valor compatível com sua realidade já cria o hábito de separar dinheiro.
O importante é transformar a reserva em uma despesa planejada do orçamento, e não simplesmente guardar aquilo que eventualmente sobrar.
Um exemplo simples de orçamento doméstico
Veja uma estrutura que pode ser utilizada todos os meses:
| Categoria | Valor planejado |
|---|---|
| Renda familiar | R$ 5.000 |
| Moradia | R$ 1.200 |
| Alimentação | R$ 1.000 |
| Água, energia e internet | R$ 500 |
| Transporte | R$ 600 |
| Dívidas e parcelas | R$ 500 |
| Lazer | R$ 300 |
| Reserva | R$ 400 |
| Outros gastos | R$ 300 |
| Total planejado | R$ 4.800 |
| Saldo restante | R$ 200 |
Os valores são apenas exemplos.
Cada família deve adaptar as categorias de acordo com sua própria realidade.
Caderno, planilha ou aplicativo: qual utilizar?
Não existe uma única ferramenta correta.
Você pode controlar seu orçamento utilizando:
- caderno;
- planilha;
- aplicativo financeiro;
- bloco de notas do celular.
A melhor ferramenta é aquela que você realmente consegue manter atualizada.
Uma planilha extremamente complexa abandonada depois de uma semana é menos útil do que uma anotação simples utilizada durante o ano inteiro.
Para quem está começando, poucas categorias costumam funcionar melhor.
Crie uma rotina financeira de 15 minutos por semana
Um orçamento não funciona se for preenchido apenas uma vez e esquecido.
Escolha um dia da semana e reserve aproximadamente 15 minutos para verificar:
- quanto foi gasto;
- quais contas foram pagas;
- quais despesas ainda chegarão;
- quanto resta disponível;
- se alguma categoria ultrapassou o planejado.
Esse acompanhamento permite corrigir pequenos excessos antes que eles comprometam todo o mês.
O que fazer quando as despesas são maiores que a renda?
Se o orçamento ficar negativo, o primeiro objetivo não deve ser criar metas difíceis de economia.
Primeiro, identifique o tamanho do déficit.
Depois, divida as despesas em três grupos:
Essenciais: gastos necessários para manter a casa e a rotina.
Importantes, mas ajustáveis: despesas necessárias cujo valor pode ser reduzido.
Não essenciais: gastos que podem ser temporariamente diminuídos ou eliminados.
Comece pelos gastos não essenciais e depois procure alternativas para reduzir os ajustáveis.
Se ainda existir déficit, será necessário analisar também formas de aumentar a renda.
O erro de tentar economizar somente no final do mês
Muitas pessoas seguem esta lógica:
receber → gastar → pagar contas → guardar o que sobrar.
O problema é que frequentemente não sobra nada.
Uma estratégia melhor é:
receber → separar compromissos → reservar uma quantia → administrar o restante.
Mesmo que inicialmente seja um valor pequeno.
O objetivo é criar previsibilidade.
Organização financeira também reduz desperdícios
Quando você conhece seu orçamento, várias decisões ficam mais fáceis.
Antes de comprar algo, você consegue avaliar se aquela despesa cabe no planejamento.
Antes de assumir uma nova parcela, consegue verificar quanto da renda já está comprometido.
Antes de fazer uma compra grande, consegue calcular quanto precisa guardar.
Por isso, organizar as finanças não significa simplesmente gastar menos.
Significa usar melhor o dinheiro disponível.
Comece pelo próximo mês
Você não precisa criar um sistema perfeito.
Abra um caderno, uma planilha ou o celular e anote:
1. Quanto entra.
2. Quanto sai.
3. Quais despesas são essenciais.
4. Quanto pretende guardar.
Depois acompanhe os resultados semanalmente.
Com alguns meses de histórico, você começará a identificar padrões que antes passavam despercebidos.
O orçamento doméstico deixa de ser apenas uma lista de contas e passa a funcionar como uma ferramenta para tomar decisões melhores.
Continue organizando sua vida financeira
Depois de montar seu orçamento, o próximo passo é encontrar oportunidades para reduzir despesas sem prejudicar a qualidade de vida.
Leia também no Guia Em Dia:
Como organizar as contas de casa e economizar dinheiro: guia prático
Esse conteúdo complementa o método apresentado aqui e ajuda a transformar o planejamento em economia no dia a dia.
Para aprofundar seus conhecimentos, consulte também o material de Educação Financeira do Banco Central do Brasil, que reúne orientações sobre orçamento pessoal e familiar, crédito, consumo consciente, poupança e planejamento financeiro.
Conclusão
Montar um orçamento doméstico não exige conhecimento avançado sobre finanças.
O método pode ser resumido em uma rotina simples:
registrar → organizar → planejar → acompanhar → corrigir.
Quando você sabe exatamente quanto entra e quanto sai, fica muito mais fácil identificar desperdícios, planejar compras, lidar com imprevistos e construir objetivos financeiros.
Não espere o próximo aumento de salário ou o momento perfeito para começar.
Organize os números que você possui hoje e utilize essas informações para tomar decisões melhores no próximo mês.
2 comentários em “Orçamento doméstico: como organizar o dinheiro da casa em 7 passos”