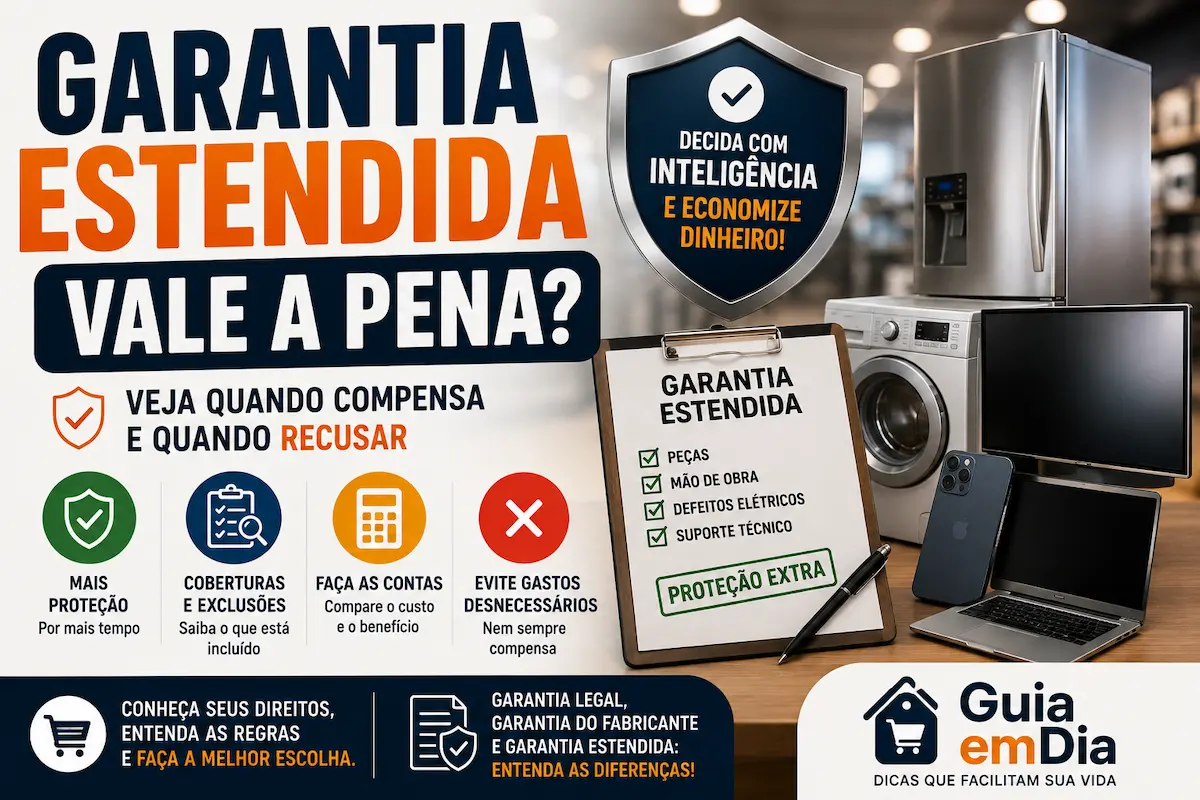
Você está finalizando a compra de uma televisão, celular, geladeira ou outro produto e aparece uma pergunta:
“Deseja adicionar mais dois anos de garantia por R$ 199?”
Naquele momento, a oferta pode parecer simples. Afinal, pagar um pouco mais agora poderia evitar um grande prejuízo no futuro.
Mas será que garantia estendida vale a pena em qualquer compra?
Não necessariamente.
Existem situações em que a proteção adicional pode fazer sentido. Em outras, o consumidor pode pagar por uma cobertura que dificilmente utilizará ou que possui exclusões que não percebeu no momento da contratação.
Neste guia, você vai entender quando a garantia estendida vale a pena, como ela funciona, quais coberturas verificar e o que analisar antes de aceitar a oferta.
O que é garantia estendida?
Apesar do nome, a garantia estendida não é simplesmente uma garantia adicional oferecida gratuitamente pela loja.
Ela é uma modalidade de seguro.
Segundo a Superintendência de Seguros Privados (SUSEP), o Seguro de Garantia Estendida tem como objetivo prolongar, mediante pagamento, a garantia oferecida pelo fornecedor e, em algumas modalidades, complementar determinadas coberturas.
Isso significa que existe:
- seguradora;
- contrato;
- cobertura;
- exclusões;
- período de vigência;
- valor pago pelo consumidor.
Por isso, antes de contratar, você precisa avaliar a garantia estendida como avaliaria qualquer outro seguro.
Garantia legal, garantia do fabricante e garantia estendida são diferentes
Antes de decidir se garantia estendida vale a pena, é importante separar três conceitos.
Garantia legal
É aquela prevista pela legislação de defesa do consumidor.
Para produtos duráveis, como muitos eletrodomésticos e eletrônicos, o Código de Defesa do Consumidor estabelece prazo de 90 dias para reclamar de vícios aparentes ou de fácil constatação.
Essa garantia existe independentemente da contratação de seguro.
Garantia contratual
É uma garantia adicional oferecida voluntariamente pelo fabricante ou fornecedor.
As condições precisam estar especificadas no termo de garantia.
Garantia estendida
É um seguro contratado separadamente pelo consumidor para ampliar o período de proteção ou, dependendo da modalidade, complementar determinadas coberturas.
O Procon-SP também diferencia claramente essas modalidades e alerta que a contratação da garantia estendida é opcional.
1. Garantia estendida vale a pena quando o produto é caro?
O preço do produto é um dos fatores que devem entrar na decisão.
Imagine dois produtos.
Produto A: R$ 150
Produto B: R$ 6.000
Uma falha fora da garantia pode produzir consequências financeiras muito diferentes.
Mas isso não significa que todo produto caro precisa automaticamente de garantia estendida.
Também precisamos considerar:
custo do seguro;
tempo de cobertura;
confiabilidade do produto;
custo provável de reparo;
exclusões existentes no contrato.
Quanto maior o impacto financeiro de uma eventual perda, mais sentido faz pelo menos analisar a proteção.
2. Veja quanto a garantia custa em relação ao produto
Transforme o preço do seguro em percentual.
Imagine:
Produto: R$ 2.000
Garantia estendida: R$ 400
Nesse caso:
R$ 400 ÷ R$ 2.000 = 20%
Você está pagando o equivalente a 20% do valor do produto pela proteção adicional.
Agora imagine:
Produto: R$ 5.000
Garantia: R$ 200
Isso representa apenas 4% do preço.
São situações bastante diferentes.
Antes de aceitar, pergunte:
Quanto estou pagando pela proteção em relação ao valor que estou protegendo?
3. Garantia estendida vale a pena quando a garantia do fabricante é curta?
Esse é outro ponto importante.
Antes de contratar qualquer proteção adicional, descubra quanto tempo você já possui de garantia.
Imagine um produto que já venha com uma garantia contratual longa oferecida pelo fabricante.
Adicionar imediatamente outro seguro pode ser menos interessante dependendo de quando a nova cobertura começará.
A SUSEP explica que, na modalidade de extensão da garantia original, a cobertura do seguro começa após o término da garantia do fornecedor.
Portanto, não analise apenas:
“Ganhe mais dois anos.”
Descubra:
Mais dois anos a partir de quando?
4. Leia o que realmente está coberto
Essa provavelmente é a etapa mais importante.
A pergunta não deve ser apenas:
“Quanto tempo dura?”
Pergunte:
“O que exatamente está coberto?”
Leia as condições do seguro e procure:
- componentes cobertos;
- situações excluídas;
- tipos de defeitos aceitos;
- condições para reparo;
- situações que podem invalidar a cobertura.
Um contrato de 24 meses com várias exclusões pode ser menos interessante do que parece.
O Procon-SP orienta justamente que o consumidor verifique atentamente as condições, o início da vigência e as exclusões antes de contratar.
5. Garantia estendida vale a pena para celular?
Celulares merecem atenção especial.
Muitas pessoas imaginam que garantia estendida significa automaticamente proteção contra:
- tela quebrada;
- queda;
- roubo;
- furto;
- água;
- acidentes.
Mas isso não deve ser presumido.
Garantia estendida e seguro contra danos acidentais ou roubo podem ser produtos diferentes.
Leia exatamente quais riscos estão cobertos.
Se sua principal preocupação é quebrar a tela ao deixar o celular cair, por exemplo, uma garantia que cobre apenas defeitos funcionais pode não resolver o risco que você realmente gostaria de proteger.
6. Não confunda garantia com seguro contra acidentes
Esse é um dos erros mais comuns.
A garantia normalmente está relacionada a problemas de funcionamento cobertos pelo contrato.
Já danos provocados por eventos externos podem exigir outro tipo de proteção.
Por isso, não aceite frases genéricas como:
“Se acontecer alguma coisa, você está protegido.”
Pergunte especificamente:
Queda está coberta?
Dano por líquido está coberto?
Tela quebrada está coberta?
Mau funcionamento está coberto?
Existe franquia?
E peça para verificar essas informações no contrato.
7. Garantia estendida vale a pena para eletrodomésticos?
Pode fazer mais sentido em alguns produtos do que em outros, mas novamente não existe uma resposta universal.
Considere um eletrodoméstico:
- caro;
- utilizado diariamente;
- com reparos potencialmente elevados;
- que pretende manter durante vários anos.
Nesse cenário, avaliar uma proteção adicional pode ser razoável.
Agora imagine um produto relativamente barato, fácil de substituir e cuja garantia estendida representa uma parcela grande do preço.
A relação custo-benefício muda completamente.
Por isso, analise produto por produto.
8. Verifique quem é a seguradora
A loja pode oferecer a garantia, mas o risco é assumido por uma seguradora.
Verifique no documento:
- nome da seguradora;
- informações de contato;
- canais para solicitar atendimento;
- procedimento em caso de defeito.
Guarde:
nota fiscal + apólice ou bilhete + comprovantes relacionados à contratação.
A SUSEP informa que o Seguro de Garantia Estendida deve ser formalizado por apólice individual ou bilhete.
9. A loja pode obrigar você a contratar garantia estendida?
Não.
A contratação é facultativa.
A SUSEP estabelece que não se pode condicionar a compra do bem à contratação da garantia estendida.
Também é vedado condicionar um desconto no preço do produto à aquisição desse seguro.
Portanto, se você não quiser a garantia:
pode simplesmente recusar.
Antes de pagar, confira também o valor total da compra para verificar se algum serviço adicional foi incluído sem que você percebesse.
10. Garantia estendida vale a pena se você pretende trocar o produto rapidamente?
Provavelmente essa informação pesa bastante contra a contratação.
Imagine comprar um celular sabendo que pretende trocá-lo dentro de aproximadamente dois anos.
Agora imagine que a garantia adicional terá sua principal cobertura justamente depois do período de garantia original.
Talvez você nem esteja mais com o aparelho quando parte importante da proteção estiver vigente.
Antes de contratar, pergunte:
Por quanto tempo pretendo ficar com esse produto?
Quanto menor o período esperado de utilização, menor pode ser o benefício de uma proteção muito longa.
11. Compare o preço da garantia com uma reserva para manutenção
Existe outra maneira interessante de pensar.
Imagine que durante o ano você compre:
- televisão;
- celular;
- micro-ondas;
- aspirador;
- cafeteira.
Se contratar garantias adicionais para todos, talvez gaste algumas centenas de reais.
Uma alternativa é manter uma reserva financeira para manutenção e substituição de equipamentos.
Isso não significa que a reserva sempre será melhor.
A diferença é que o dinheiro continua disponível para diversos problemas, enquanto o seguro cobre apenas aquilo previsto no contrato.
A melhor opção depende da sua capacidade financeira e do risco que está disposto a assumir.
12. Quando a garantia estendida vale a pena de verdade?
Ela tende a ficar mais interessante quando existe uma combinação de fatores:
produto de valor elevado;
pretensão de utilizá-lo durante muitos anos;
custo da garantia proporcionalmente baixo;
cobertura ampla e claramente compreendida;
reparo potencialmente caro;
proteção entrando em vigor em um período realmente útil.
Quanto mais desses elementos estiverem presentes, mais sentido faz analisar a contratação.
Quando eu pensaria duas vezes antes de contratar?
Teria mais cautela quando:
- o produto é barato;
- o seguro representa percentual elevado do preço;
- a garantia original já é longa;
- pretende trocar o produto em pouco tempo;
- existem muitas exclusões;
- o custo provável de reparo é baixo;
- você possui reserva suficiente para substituir o item;
- não conseguiu entender claramente a cobertura.
Nunca contrate apenas porque existe pressão para decidir rapidamente no caixa.
Faça esta conta antes de aceitar
Imagine:
Produto: R$ 3.000
Garantia estendida: R$ 450
Cobertura adicional: 2 anos
Primeiro:
R$ 450 ÷ R$ 3.000 = 15%
Você pagará 15% do preço do produto pelo seguro.
Agora pergunte:
Qual seria aproximadamente o custo de um reparo importante?
Quais defeitos estão cobertos?
Qual a chance de eu ainda estar utilizando esse produto durante a cobertura?
Tenho condições de pagar um eventual reparo sem o seguro?
Não existe uma resposta matemática perfeita.
Mas essas perguntas tornam a decisão muito mais racional.
Existe direito de arrependimento da garantia estendida?
Segundo a SUSEP, o segurado pode desistir do Seguro de Garantia Estendida em até sete dias corridos da assinatura da proposta ou emissão do bilhete, conforme a forma de contratação. A autarquia também estabelece regras para comunicação e devolução dos valores.
Se acabou de contratar e percebeu que não queria o seguro, consulte imediatamente as condições e os canais disponibilizados pela seguradora.
E se o produto apresentar defeito?
Primeiro identifique em qual período de proteção o produto está.
Pode estar:
na garantia legal;
na garantia contratual do fabricante;
ou
na cobertura do seguro de garantia estendida.
Isso determina qual procedimento deve ser seguido.
Quando a garantia estendida já estiver vigente, consulte a apólice ou bilhete e siga os canais indicados pela seguradora.
A SUSEP informa que, dependendo da situação prevista, a indenização pode envolver reparo, reposição do bem ou pagamento em dinheiro, observadas as condições aplicáveis.
Garantia estendida vale a pena? Use este teste de 6 perguntas
Antes de dizer “sim” ao vendedor, responda:
1. Quanto tempo de garantia já acompanha o produto?
2. Quanto custa a garantia estendida?
3. Que percentual isso representa do preço do produto?
4. Exatamente quais defeitos estão cobertos?
5. Quais situações estão excluídas?
6. Pretendo continuar utilizando o produto quando essa cobertura estiver valendo?
Se você não souber responder principalmente às perguntas 4 e 5:
não contrate antes de ler o contrato.
Comprar bem não significa contratar todos os adicionais
No momento da compra podem surgir várias ofertas adicionais.
O fato de custarem pouco individualmente pode fazer com que pareçam irrelevantes.
Mas some tudo.
Produto: R$ 2.000
Garantia: R$ 250
Outro serviço: R$ 100
Acessório: R$ 150
Compra final:
R$ 2.500
O produto de R$ 2.000 acabou ficando 25% mais caro.
Por isso, sempre volte à pergunta:
“Eu realmente preciso disso?”
Essa é uma das bases do consumo consciente.
Leia também:
Consumo inteligente: 12 estratégias para comprar melhor, economizar e evitar desperdícios
Aplicar essas estratégias antes de chegar ao caixa ajuda a reduzir decisões tomadas por impulso.
Consulte uma fonte oficial antes de contratar
A Superintendência de Seguros Privados (SUSEP) mantém uma página específica explicando funcionamento, contratação, cobertura e direitos relacionados ao Seguro de Garantia Estendida.
Você pode consultar:
Seguro de Garantia Estendida — SUSEP
As informações oficiais deixam claro que a contratação é facultativa e ajudam o consumidor a entender o produto antes de pagar pela proteção.
Conclusão
Então, garantia estendida vale a pena?
A resposta correta é:
depende do produto, do preço do seguro e principalmente da cobertura oferecida.
Não aceite ou recuse automaticamente.
Antes, analise:
valor do produto → garantia existente → preço do seguro → tempo adicional → coberturas → exclusões → custo de um eventual reparo.
Para produtos caros que serão utilizados durante muitos anos, uma proteção com preço razoável e boa cobertura pode fazer sentido.
Para produtos baratos, que serão substituídos rapidamente ou cujo seguro representa uma parcela grande do preço, guardar o dinheiro pode ser uma alternativa mais interessante.
O principal é não decidir no impulso.
A melhor garantia não é necessariamente aquela que dura mais.
É aquela cuja proteção faz sentido para o risco que você realmente precisa cobrir e pelo preço que está pagando.
1 comentário em “Garantia estendida vale a pena? Veja quando compensa e quando recusar”