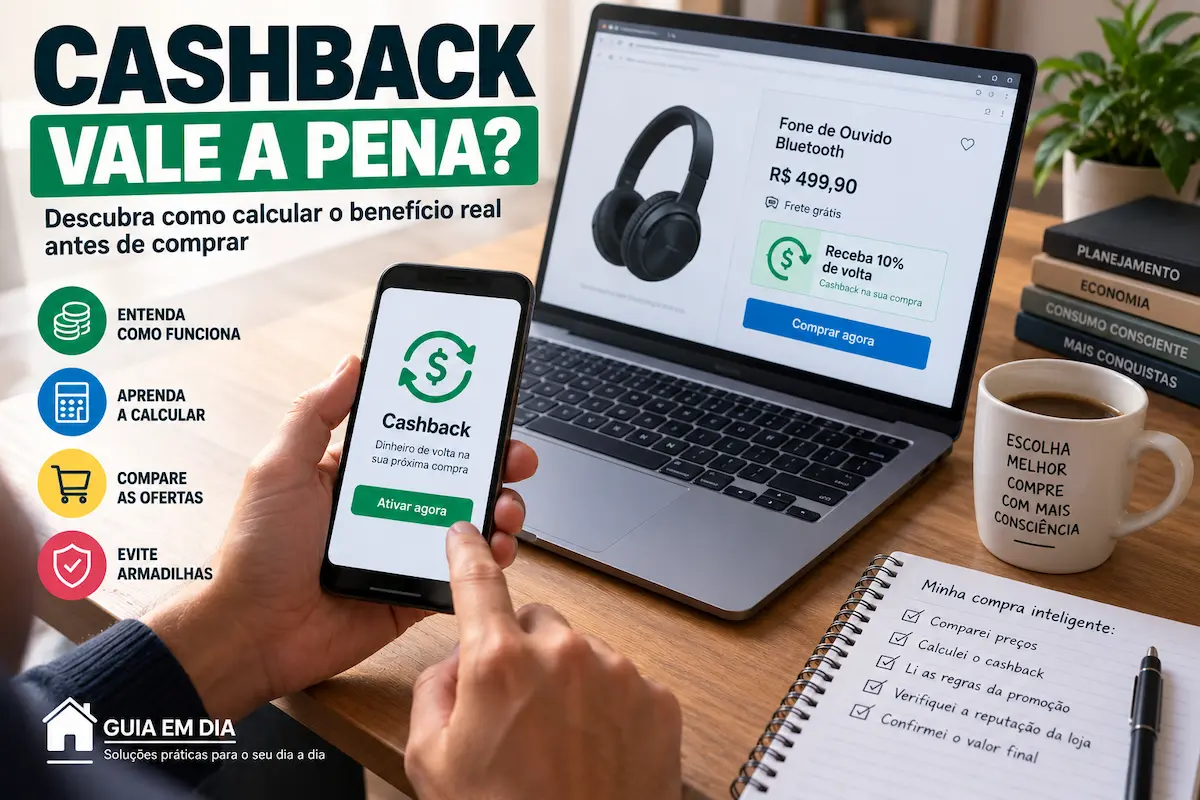
Ver uma oferta prometendo 5%, 10% ou até 20% de dinheiro de volta parece uma vantagem imediata. Mas a pergunta correta não é apenas quanto será devolvido. Antes de concluir se cashback vale a pena, é preciso conferir o preço final, as regras da campanha, o prazo para receber o crédito e, principalmente, se você compraria aquele produto mesmo sem a recompensa.
Cashback é uma prática comercial em que parte do valor gasto retorna ao consumidor conforme as condições definidas pela empresa responsável pelo programa. Esse retorno pode chegar como dinheiro, crédito para compras futuras ou outro formato previsto no regulamento.
Na prática, a recompensa só representa economia quando a compra já faz sentido e o valor devolvido não é compensado por preço maior, frete, juros, mensalidades ou exigências que aumentam o gasto.
Neste guia, você vai aprender quando cashback vale a pena, como calcular a porcentagem real de retorno e como comparar uma oferta com desconto direto sem cair na armadilha de olhar apenas para o número destacado no anúncio.
Antes de comparar, entenda o que está sendo devolvido
Nem todo programa funciona do mesmo jeito. Em alguns casos, o valor volta para uma conta. Em outros, vira saldo dentro de um aplicativo, desconto para a compra seguinte ou crédito com prazo para expirar.
Essa diferença é importante porque R$ 50 em dinheiro disponível não têm necessariamente o mesmo valor prático que R$ 50 presos a uma plataforma que você raramente utiliza.
O Procon-SC explica que cashback é uma prática comercial em que parte do valor gasto retorna ao consumidor e que a forma da devolução depende da política adotada pela empresa. Veja a orientação do Procon-SC sobre cashback
Antes de decidir se cashback vale a pena, procure no regulamento qual percentual será aplicado, sobre qual valor ele será calculado, qual é o teto da promoção, em quanto tempo o crédito aparece e se existe prazo para usar ou sacar.
Quanto mais difícil for encontrar essas informações, maior deve ser sua cautela.
Cashback não é desconto imediato
Imagine um produto de R$ 1.000 com 10% de cashback. Você paga R$ 1.000 hoje e, se cumprir todas as condições, recebe R$ 100 depois.
Agora imagine que outra loja venda exatamente o mesmo produto por R$ 920, sem benefício adicional.
Na primeira oferta, o custo líquido teórico seria de R$ 900. Na segunda, R$ 920. Nesse cenário, o cashback parece melhor por R$ 20.
Mas ainda falta descobrir se os R$ 100 voltam em dinheiro, se existe limite, se a compra é elegível e se o crédito poderá ser utilizado de maneira simples.
É por isso que cashback vale a pena apenas quando a análise é feita sobre o custo real, e não sobre o destaque do anúncio.
Como calcular o cashback de uma compra
A conta básica é simples:
Valor do cashback = preço elegível × percentual oferecido
Se uma compra elegível custa R$ 600 e a promoção oferece 8%, o retorno esperado é de R$ 48.
Nesse caso, o custo líquido teórico seria:
R$ 600 − R$ 48 = R$ 552
O detalhe está na expressão “preço elegível”.
Alguns programas podem excluir frete, seguros, garantia estendida, determinados produtos ou parte do valor pago com cupom.
Por isso, ao verificar se cashback vale a pena, não aplique automaticamente o percentual ao total que aparece no carrinho. Leia qual base de cálculo a campanha utiliza.
Essa pequena diferença pode mudar bastante o retorno, principalmente em compras maiores.
Compare o menor preço antes de olhar o benefício
Uma campanha pode oferecer 15% de dinheiro de volta e ainda assim perder para uma loja sem cashback.
Imagine um produto de R$ 1.200 com 15% de retorno.
O benefício teórico seria R$ 180 e o custo líquido ficaria em R$ 1.020.
Agora imagine que outra loja confiável venda o mesmo modelo por R$ 980.
Mesmo sem cashback, a segunda opção continua R$ 40 mais barata.
Antes de calcular qualquer recompensa, compare o preço normal do produto. Nosso guia sobre como saber se uma promoção vale a pena mostra por que o percentual de desconto ou benefício nunca deve substituir a pesquisa de preço.
Se uma oferta começa de um valor inflado, parte do dinheiro que “volta” pode apenas compensar aquilo que você pagou a mais.
Nesse cenário, perguntar se cashback vale a pena exige comparar exatamente o mesmo produto, com frete e condições semelhantes.
Cashback vale a pena ou é melhor desconto à vista?
Essa comparação aparece com frequência em lojas e aplicativos.
Imagine um produto por R$ 950 no Pix ou R$ 1.000 no cartão com 10% de cashback.
Se os R$ 100 forem realmente recebidos, o custo líquido do cartão seria R$ 900.
À primeira vista, a segunda opção é melhor por R$ 50.
Mas essa conclusão só vale se não houver juros, anuidade relevante, limite muito baixo de cashback ou restrição que diminua o valor do benefício.
Se o cartão cobra custos que você não teria de outra maneira, eles entram na conta. Se o saldo só pode ser usado em uma próxima compra, avalie se você realmente fará essa compra.
É assim que se descobre quando cashback vale a pena: comparando o custo líquido e não apenas a forma de pagamento.
Use o custo líquido como regra principal
Uma maneira prática de decidir é somar tudo que sai do bolso e subtrair somente o benefício que você realmente consegue aproveitar.
A conta fica assim:
Custo líquido = preço + frete + taxas + juros + custos obrigatórios − cashback aproveitável
A palavra “aproveitável” é importante.
Se você recebe R$ 80 de crédito, mas ele só pode ser gasto em um serviço que não pretende contratar, tratar esse saldo como R$ 80 em dinheiro pode distorcer sua decisão.
Da mesma forma, se existe uma assinatura de R$ 20 por mês apenas para manter o benefício, esse custo precisa aparecer na conta.
Quando cashback vale a pena, ele reduz uma despesa que você já teria; não cria uma nova.
Cashback vale a pena mesmo com teto máximo?
Ofertas costumam destacar o percentual e deixar o limite máximo em letras menores.
Imagine uma campanha com 20% de cashback, limitada a R$ 50.
Em uma compra de R$ 100, o retorno seria R$ 20.
Em uma compra de R$ 500, 20% corresponderiam a R$ 100, mas o limite reduziria o benefício para R$ 50.
O retorno efetivo cairia de 20% para 10%.
Em uma compra de R$ 1.000, os mesmos R$ 50 representariam apenas 5% do valor pago.
É por isso que cashback vale a pena não deve ser decidido pela porcentagem anunciada. O que importa é quanto você efetivamente receberá naquela compra específica.
Se houver teto, calcule o valor final antes de concluir que a promoção é melhor.
Frete, juros e taxas mudam o resultado
Considere uma compra de R$ 800 com 8% de cashback e frete de R$ 80.
Se o retorno for calculado apenas sobre o produto, você receberá R$ 64.
O desembolso total será R$ 880 e o custo líquido aproximado ficará em R$ 816.
Nesse caso, os R$ 64 equivalem a aproximadamente 7,27% do valor total que saiu do seu bolso, e não a 8%.
Não existe necessariamente nenhum problema nisso se as regras forem claras. A questão é comparar a oferta pelo valor completo.
O mesmo raciocínio vale para parcelamentos com juros.
Um cashback de R$ 100 não compensa pagar R$ 180 a mais em encargos.
Por isso, cashback vale a pena quando o benefício supera os custos adicionais criados pela própria forma de compra.
O prazo para receber também tem valor
O dinheiro que volta hoje é diferente de um crédito que ficará bloqueado por dois ou três meses.
Alguns programas aguardam confirmação da entrega, prazo de cancelamento ou validação da compra. Só depois disso o saldo é liberado.
Para uma pessoa que já faria a compra e pode esperar, isso talvez não seja relevante.
O erro é usar um cashback futuro para justificar uma compra que não cabe no orçamento agora.
Se você precisa pagar R$ 2.000 hoje, a promessa de receber R$ 200 daqui a várias semanas não transforma o desembolso atual em R$ 1.800.
Ao analisar se cashback vale a pena, trate o retorno futuro como algo separado do dinheiro necessário para pagar a compra no presente.
Cashback vale a pena quando o crédito tem validade?
Imagine receber R$ 100 de saldo com validade de 30 dias.
Você não precisa de mais nada naquela plataforma, mas não quer “perder” o dinheiro.
Então compra um produto de R$ 300 apenas para usar o crédito.
Você não economizou R$ 100.
Você criou uma nova despesa de R$ 200 que não estava planejada.
Esse mecanismo é especialmente importante em programas de fidelidade. A recompensa pode parecer dinheiro, mas a restrição muda seu comportamento.
Quando cashback vale a pena, ele acompanha uma compra necessária. Ele não deveria obrigar você a inventar a próxima compra para aproveitar um saldo.
Se o crédito expira rapidamente, atribua a ele apenas o valor que você acredita que realmente conseguirá usar.
Não aumente o carrinho só para atingir uma condição
Outro cenário comum é a promoção do tipo:
“Gaste R$ 500 e receba R$ 50.”
Imagine que você precisava de um produto de R$ 400.
Para atingir a regra, adiciona R$ 100 em itens desnecessários.
Seu gasto sobe para R$ 500.
Depois do cashback, o custo líquido fica em R$ 450.
Você recebeu R$ 50, mas ainda gastou R$ 50 a mais do que teria gasto comprando apenas aquilo que precisava.
Essa conta ajuda a entender por que cashback vale a pena somente quando as regras não empurram o consumidor para um gasto maior sem utilidade real.
O mesmo princípio aparece no nosso guia sobre consumo inteligente e como comprar melhor: benefício não é economia quando ele faz você comprar aquilo que não precisava.
Cashback vale a pena em programas pagos?
Alguns cartões, clubes e contas premium oferecem percentuais maiores de cashback em troca de mensalidade ou anuidade.
Nesse caso, não compare apenas o retorno de uma compra.
Imagine pagar R$ 20 por mês para participar de um programa.
Em um ano:
R$ 20 × 12 = R$ 240
Se o cashback adicional obtido graças a essa assinatura for de R$ 180 no mesmo período, você ficou R$ 60 negativo considerando apenas esse benefício.
A assinatura pode oferecer outras vantagens que você realmente utiliza. Se for esse o caso, distribua o custo entre elas.
Mas, se a justificativa principal for dinheiro de volta, a análise correta é anual.
Para saber se cashback vale a pena nesse tipo de programa, compare o total recebido com todos os custos necessários para manter o benefício.
Cashback vale a pena em uma loja pouco conhecida?
Uma oferta não se torna segura apenas porque promete devolver parte do dinheiro.
Preço, prazo de entrega, política de troca, reputação e identificação do vendedor continuam importantes.
Se uma loja desconhecida oferece cashback maior, mas apresenta dados inconsistentes ou condições pouco claras, alguns reais de benefício não justificam assumir um risco muito maior.
Antes de comprar em um site que você ainda não conhece, consulte nosso guia sobre como saber se uma loja online é confiável. Nele mostramos como verificar identificação da empresa, histórico, meios de pagamento e outros sinais antes de enviar dinheiro.
Quando duas ofertas têm custo parecido, uma loja confiável e um atendimento claro podem valer mais que uma pequena diferença de cashback.
Golpes também usam a promessa de dinheiro de volta
A popularidade do termo abriu espaço para fraudes.
O Procon-SC já alertou para mensagens falsas que prometem supostos valores de cashback e tentam induzir o consumidor a clicar em links, fornecer dados bancários ou pagar uma taxa para liberar dinheiro. Veja o alerta oficial do Procon-SC
Desconfie de mensagens inesperadas dizendo que existe saldo parado em seu nome, principalmente quando pedem senha, número de cartão, código de autenticação ou pagamento antecipado.
Confirme a campanha dentro do aplicativo oficial ou digitando o endereço conhecido da empresa no navegador.
Se você nem lembra de ter participado da promoção, a cautela deve ser ainda maior.
Nenhum programa legítimo precisa que você entregue uma senha bancária a um atendente para receber o benefício.
Cashback e dados pessoais: leia o que você está aceitando
Programas de fidelidade podem pedir CPF e outras informações para identificar o participante e registrar a recompensa.
Isso não significa que qualquer coleta seja irrelevante.
O Procon-SC orienta que a coleta de dados pessoais deve possuir finalidade legítima e específica e cita programas de fidelidade e cashback entre situações nas quais o consumidor deve entender por que seus dados estão sendo solicitados. Veja a orientação do Procon-SC sobre CPF e programas de cashback
Antes de se cadastrar, veja quais informações são obrigatórias, para que serão utilizadas e como a empresa apresenta sua política de privacidade.
Um cashback pequeno não precisa ser tratado como motivo para fornecer dados indiscriminadamente.
Quando cashback vale a pena, o benefício financeiro também vem acompanhado de regras compreensíveis e de uma empresa que explica o funcionamento do programa.
Exemplo completo para fazer a conta
Suponha que você queira comprar um aspirador.
Na Loja A, ele custa R$ 900, com frete grátis e 12% de cashback limitado a R$ 80.
Doze por cento de R$ 900 seriam R$ 108, mas o teto reduz o benefício para R$ 80.
O custo líquido teórico fica em:
R$ 900 − R$ 80 = R$ 820
Na Loja B, o mesmo modelo custa R$ 790 e o frete é R$ 20.
Não há cashback.
O custo final será:
R$ 790 + R$ 20 = R$ 810
Resultado: a Loja B é R$ 10 mais barata.
Agora imagine ainda que a Loja B tenha prazo de entrega menor e política de troca mais simples.
O exemplo mostra por que cashback vale a pena só depois que todas as condições entram na mesma conta. A porcentagem anunciada isoladamente teria levado à conclusão errada.
Um método rápido para usar antes de qualquer compra
Quando aparecer uma oferta, comece procurando o menor preço do mesmo produto em lojas confiáveis.
Depois calcule o custo total da oferta com cashback, incluindo frete, juros, taxas e eventuais assinaturas.
Em seguida, descubra o valor exato que deverá voltar, considerando teto e produtos elegíveis.
Avalie quanto desse retorno você realmente conseguirá aproveitar e compare o custo líquido das alternativas.
Se a vantagem for de poucos reais, considere também prazo, reputação, garantia e facilidade de troca.
Esse processo leva alguns minutos e responde de forma muito mais confiável se cashback vale a pena naquela compra específica.
Antes de concluir que cashback vale a pena, use sempre o custo líquido como comparação final.
Checklist antes de finalizar
- Eu compraria esse produto mesmo sem cashback?
- Comparei exatamente o mesmo modelo em outras lojas?
- Somei frete, juros, taxas e custos de assinatura?
- Sei sobre qual valor a porcentagem será calculada?
- Existe limite máximo de devolução?
- Sei quando o crédito será liberado?
- O saldo expira?
- Posso sacar ou só usar dentro da plataforma?
- A loja e o link são legítimos?
- Sei quais dados pessoais estou fornecendo?
- O valor líquido continua menor que as alternativas?
Se várias respostas forem “não sei”, ainda falta informação para decidir.
Conclusão
Então, cashback vale a pena?
Pode valer bastante, mas apenas quando melhora uma compra que já era boa.
A ordem correta é escolher um produto adequado, pesquisar o preço, comparar lojas confiáveis, somar frete e demais custos e só então considerar o dinheiro de volta.
O erro é começar pela recompensa.
Cashback não deveria convencer você a comprar. Ele deveria apenas reduzir o custo de uma compra que você já decidiu fazer por motivos melhores.
Quando você calcula o custo líquido, verifica o teto, entende como o saldo será devolvido e compara tudo com o menor preço disponível, fica muito mais fácil descobrir se cashback vale a pena de verdade — ou se o destaque da promoção está fazendo um benefício pequeno parecer maior do que realmente é.