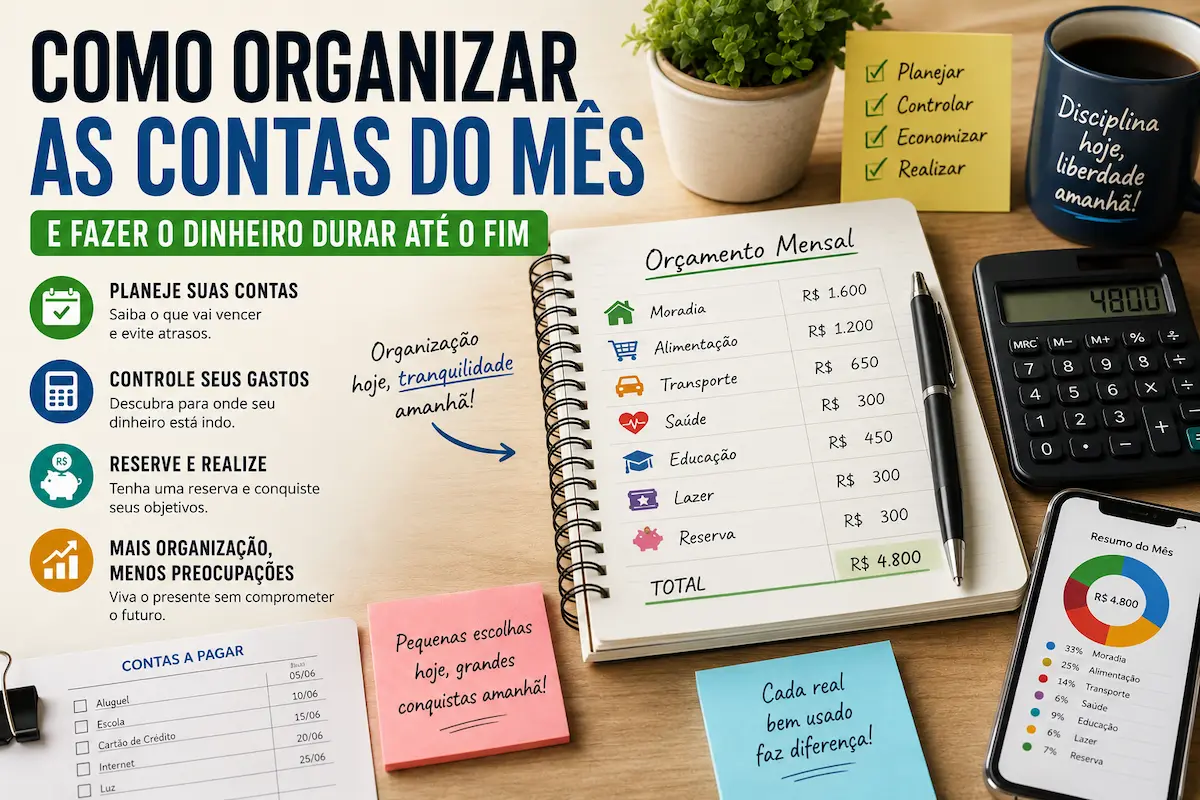
Saber como organizar as contas do mês é uma das maneiras mais práticas de parar de chegar aos últimos dias sem entender para onde o dinheiro foi.
O problema nem sempre está em um grande gasto.
Na maioria das vezes, o orçamento vai sendo consumido aos poucos: mercado, combustível, pequenas compras, assinaturas, parcelas, contas que vencem em datas diferentes e despesas que parecem pequenas quando vistas separadamente.
Quando tudo isso se junta, o dinheiro desaparece muito mais rápido do que parecia.
Aprender como organizar as contas do mês não significa cortar tudo o que dá prazer, viver contando centavos ou montar uma planilha complicada.
Significa saber quanto entra, quanto já está comprometido, quais despesas ainda vão aparecer e quanto realmente pode ser usado sem comprometer o restante do mês.
Neste guia, você vai montar esse controle do zero, de maneira simples e aplicável à vida real.
Antes de economizar, descubra para onde o dinheiro está indo
Muita gente começa tentando reduzir despesas antes mesmo de entender o próprio orçamento.
Cancela uma assinatura.
Evita pedir comida.
Procura marcas mais baratas no supermercado.
Essas mudanças podem ajudar, mas existe uma etapa anterior muito mais importante: descobrir exatamente onde o dinheiro está sendo utilizado.
O Banco Central explica o orçamento pessoal como uma forma de visualizar quanto você ganha, quanto gasta e com o que o dinheiro está sendo usado.
Essa visão é essencial para quem quer entender como organizar as contas do mês sem depender apenas da memória.
Comece olhando para um mês completo.
Abra o extrato bancário.
Consulte as faturas dos cartões.
Veja transferências, Pix, débitos automáticos e pagamentos recorrentes.
Não tente corrigir nada nesse primeiro momento.
Apenas observe.
Faça uma fotografia financeira do último mês
Pegue o mês anterior e responda duas perguntas:
Quanto dinheiro realmente entrou?
Quanto dinheiro realmente saiu?
Não use valores aproximados se puder consultar os números reais.
Se entraram R$ 5.200, use R$ 5.200.
Se saíram R$ 5.470, esse é o número que precisa ser analisado.
O objetivo dessa primeira etapa não é julgar seus gastos.
É enxergar a situação como ela realmente é.
Durante essa análise, você provavelmente encontrará despesas que mal lembrava.
R$ 19,90 de assinatura.
R$ 32 em uma compra pequena.
R$ 58 em uma taxa.
R$ 90 em pedidos espalhados durante a semana.
Sozinhos, esses valores não parecem representar muito.
Somados ao longo do mês, começam a explicar boa parte da diferença entre o dinheiro que entrou e o saldo que restou.
Para entender como organizar as contas do mês, esse diagnóstico inicial é importante porque qualquer planejamento feito sem conhecer os gastos reais começa baseado em estimativas.
Não considere limite de cartão como dinheiro disponível
Esse erro pode comprometer todo o planejamento.
Imagine uma família com renda líquida de R$ 5.000 e cartão com limite de R$ 7.000.
Ela não possui R$ 12.000 para gastar.
Possui R$ 5.000 de renda.
Os outros R$ 7.000 são crédito que, se utilizado, terá de ser pago futuramente.
Quem está aprendendo como organizar as contas do mês precisa separar claramente três coisas:
renda;
dinheiro disponível;
crédito disponível.
São conceitos diferentes.
Salário, renda de trabalho autônomo, aluguel recebido e outras entradas reais podem compor a renda.
Limite de cartão, cheque especial e empréstimo não aumentam essa renda.
Eles apenas permitem antecipar consumo.
Se sua renda varia, não monte o mês usando o melhor cenário
Autônomos, vendedores, profissionais com comissão, pequenos empresários e prestadores de serviço frequentemente recebem valores diferentes a cada mês.
Nesse caso, o planejamento precisa ser mais conservador.
Imagine estas entradas:
Janeiro: R$ 6.800
Fevereiro: R$ 5.300
Março: R$ 7.100
Abril: R$ 4.900
Se você criar despesas fixas imaginando que sempre receberá R$ 7.000, um único mês mais fraco poderá gerar déficit.
Uma forma mais prudente é utilizar o histórico real para definir um valor de referência.
Meses acima da média podem ser usados para formar reservas, antecipar despesas ou preparar gastos futuros.
Isso ajuda muito quem precisa entender como organizar as contas do mês com uma renda que não é totalmente previsível.
Divida as despesas em poucas categorias
Você não precisa transformar o orçamento em um projeto de contabilidade.
Categorias demais dificultam a manutenção.
Para a maioria das casas, algumas divisões principais já funcionam bem.
Moradia
Aluguel ou prestação, condomínio, água, energia, gás, internet e outras despesas da residência.
Alimentação
Supermercado, feira, padaria e alimentos comprados para consumo em casa.
Transporte
Combustível, transporte público, aplicativo, estacionamento e deslocamentos frequentes.
Saúde
Plano, consultas, medicamentos e outras despesas dessa área.
Educação
Mensalidade, materiais, cursos e gastos escolares.
Dívidas e parcelas
Empréstimos, financiamentos e compras parceladas.
Lazer e gastos pessoais
Restaurantes, passeios, assinaturas, compras não essenciais e entretenimento.
Reservas e objetivos
Dinheiro destinado a emergências, compras futuras e metas.
O objetivo das categorias não é restringir sua vida.
É permitir que você olhe para um número e saiba rapidamente para onde uma parte relevante da renda está indo.
Descubra quanto custa o básico da sua casa
Esta é uma das informações mais importantes do planejamento.
Quanto custa manter sua casa funcionando durante um mês?
Some somente aquilo que realmente precisa ser pago.
Por exemplo:
Moradia e contas: R$ 1.700
Alimentação: R$ 1.100
Transporte: R$ 650
Saúde: R$ 300
Educação: R$ 450
Parcelas obrigatórias: R$ 500
Total essencial: R$ 4.700
Se a renda da família for R$ 5.500, restam R$ 800 para lazer, reservas, compras extras e variações.
Agora você possui uma informação muito mais útil do que simplesmente saber o salário.
Você sabe quanto custa manter a rotina básica.
Esse cálculo muda completamente a forma de como organizar as contas do mês, porque mostra quanto dinheiro realmente está livre depois das obrigações.
Nem toda despesa fixa é indispensável
Existe uma diferença importante entre algo acontecer todo mês e algo ser realmente necessário.
Uma assinatura pode ser fixa.
Mas pode não ser essencial.
Uma conta de internet é recorrente e provavelmente importante, mas talvez exista um plano mais adequado.
Por isso, classifique também as despesas como:
essenciais;
ajustáveis;
dispensáveis.
Essa segunda divisão ajuda bastante quando você precisa economizar.
Em vez de cortar tudo indiscriminadamente, começa pelos gastos que entregam pouco valor.
Dê uma função ao dinheiro antes de gastar
Imagine que você pagou as principais contas e sobraram R$ 1.300 na conta.
É fácil olhar para esse saldo e pensar:
Na prática, aprender como organizar as contas do mês também significa parar de olhar apenas para o saldo bancário e começar a enxergar os compromissos que aquele dinheiro ainda precisa pagar.
“Tenho R$ 1.300 disponíveis.”
Mas ainda faltam quinze dias para o fim do mês.
Ainda haverá supermercado.
Combustível.
Talvez uma conta com vencimento mais tarde.
Talvez medicamentos.
O saldo bancário não mostra sozinho quanto dinheiro está realmente livre.
Por isso, uma etapa fundamental para aprender como organizar as contas do mês é atribuir uma função ao dinheiro.
Exemplo:
R$ 500 — alimentação até o fim do mês
R$ 250 — transporte
R$ 150 — conta que ainda vencerá
R$ 200 — reserva
R$ 200 — lazer
Agora aqueles R$ 1.300 possuem destino.
Isso reduz bastante o risco de gastar uma quantia que já deveria estar reservada.
Crie um calendário de vencimentos
Às vezes o problema não é gastar demais.
É a concentração das contas em determinados dias.
Imagine:
Dia 5 — aluguel
Dia 7 — cartão
Dia 10 — escola
Dia 12 — financiamento
Dia 15 — internet
Se a maior parte da renda entra no dia 20, existe um problema de fluxo de caixa.
Uma solução simples é montar uma pequena tabela:
Conta | Valor | Vencimento
Você passa a enxergar quais períodos do mês são mais pesados.
Para quem está descobrindo como organizar as contas do mês, visualizar os vencimentos em um único lugar evita esquecimentos e facilita a distribuição do dinheiro durante as semanas.
Quando possível, também vale verificar com os fornecedores se existe opção de alterar datas de vencimento.
Esse tipo de ajuste não reduz o total gasto, mas pode facilitar muito o controle.
Considere o cartão no momento da compra
Comprou R$ 300 no cartão hoje?
Financeiramente, aqueles R$ 300 já foram comprometidos.
O fato de a fatura vencer apenas no próximo mês não muda a decisão tomada agora.
Esse detalhe é extremamente importante.
Quem só registra a compra quando a fatura chega está sempre analisando decisões antigas.
Uma maneira simples de pensar é:
Comprou → comprometeu o dinheiro.
Essa lógica torna muito mais fácil entender como organizar as contas do mês sem ser surpreendido pela fatura.
Cuidado com o acúmulo de parcelas pequenas
Uma parcela de R$ 59 parece irrelevante.
Outra de R$ 79 também.
Mais uma de R$ 45 não parece fazer diferença.
Quando você soma dez compras parceladas, pode descobrir que centenas de reais da renda dos próximos meses já estão comprometidos.
Crie uma pequena lista contendo:
Produto
Valor da parcela
Quantidade restante
Último mês de pagamento
Isso permite acompanhar quando determinadas obrigações terminarão.
E existe uma oportunidade importante aqui:
Quando uma parcela acaba, você não precisa obrigatoriamente substituir por outra.
Esse dinheiro pode voltar a fazer parte da sua margem mensal.
Os gastos pequenos não são necessariamente o problema
Muito conteúdo financeiro trata pequenos prazeres como se eles fossem responsáveis por qualquer dificuldade.
Não é tão simples.
O café de R$ 6 pode não ter impacto relevante.
O problema aparece quando existe uma sequência de gastos pequenos que nunca é contabilizada.
R$ 25 quatro vezes por semana representam cerca de R$ 400 em quatro semanas.
A pergunta correta não é:
“Devo eliminar isso?”
É:
“Esse gasto vale R$ 400 por mês para mim?”
Talvez a resposta seja sim.
Se for, inclua no planejamento.
Organização financeira não significa parar de gastar.
Significa saber quanto determinada escolha realmente custa.
Procure primeiro os cortes que fazem diferença de verdade
Imagine que você encontre:
Assinatura que não usa: R$ 65
Plano que pode ser reduzido: R$ 90
Tarifa desnecessária: R$ 35
Pedidos que podem ser reduzidos: R$ 180
Total: R$ 370 por mês.
Em um ano, são R$ 4.440.
Esse tipo de ajuste pode gerar mais resultado do que tentar economizar pequenas quantias diariamente em despesas indispensáveis.
Quem quer aprender como organizar as contas do mês precisa procurar eficiência, não apenas restrição.
Você pode encontrar outras estratégias práticas na seção de Economia Doméstica & Organização do Guia Em Dia.
Algumas despesas parecem imprevistos, mas não são
IPVA.
Material escolar.
Seguro.
Manutenção do carro.
Matrícula.
Presentes.
Manutenção da casa.
Esses gastos não acontecem todo mês, mas muitos deles são previsíveis.
Se você sabe que uma despesa anual de R$ 1.200 vai acontecer, dividir esse valor por 12 representa R$ 100 mensais.
Guardar esse dinheiro ao longo do ano torna a cobrança muito menos pesada quando ela chegar.
Esse conceito é simples, mas muda bastante a organização da casa.
Monte uma pequena reserva para situações inesperadas
Nem tudo pode ser previsto.
Um eletrodoméstico pode quebrar.
Um carro pode precisar de manutenção.
Uma despesa urgente pode surgir.
Sem nenhuma reserva, qualquer problema acaba indo para o cartão, cheque especial ou empréstimo.
O Portal do Investidor orienta incluir reservas no planejamento financeiro, justamente porque organizar o dinheiro não deve considerar somente as despesas imediatas.
Você não precisa começar guardando um valor enorme.
Se o orçamento estiver apertado, comece pequeno.
A consistência importa mais do que tentar alcançar uma meta impossível logo no primeiro mês.
E se as contas já forem maiores que a renda?
Aqui existe uma realidade que precisa ser enfrentada diretamente.
Se entram R$ 4.000 e o custo essencial da casa é R$ 4.600, nenhuma técnica de organização sozinha resolverá o problema.
Existe uma diferença de R$ 600.
Nesse cenário, aprender como organizar as contas do mês serve primeiro para descobrir exatamente qual é essa diferença.
Depois disso, normalmente existem três caminhos:
reduzir despesas;
aumentar renda;
renegociar compromissos.
Em muitos casos será necessário utilizar mais de um deles.
O que tende a piorar a situação é financiar mensalmente essa diferença com cartão ou cheque especial.
Isso transforma um déficit mensal em dívida acumulada.
Não tente encaixar sua família em uma regra perfeita
Existem diversos métodos que dividem a renda em percentuais fixos.
Eles podem funcionar como referência.
Mas não devem substituir a realidade.
Uma família pode gastar mais com moradia.
Outra possui despesas importantes com educação.
Outra quase não gasta com transporte.
Outra tem renda variável.
Copiar uma regra sem considerar essas diferenças pode gerar um orçamento bonito no papel e impossível de cumprir.
Por isso, use seus próprios números como base.
Como organizar as contas do mês em 20 minutos
Você não precisa esperar o próximo mês começar.
Pode fazer hoje.
1. Descubra sua renda líquida
Use o dinheiro que realmente entra.
2. Liste todas as contas obrigatórias
Inclua valor e vencimento.
3. Consulte a fatura do cartão
Não tente lembrar tudo de cabeça.
4. Veja o extrato bancário
Procure cobranças esquecidas.
5. Separe as despesas por categoria
Use poucas categorias.
6. Calcule o custo essencial da casa
Descubra quanto da renda já está comprometido.
7. Reserve dinheiro para despesas que ainda virão
Não considere o saldo inteiro como disponível.
8. Defina limites possíveis
Principalmente nas categorias que costumam passar do previsto.
Seu primeiro planejamento não precisa ser perfeito.
Ele precisa ser realista.
Exemplo simples de organização mensal
Imagine uma família com renda líquida de R$ 5.500.
| Categoria | Valor |
|---|---|
| Moradia e contas | R$ 1.600 |
| Alimentação | R$ 1.100 |
| Transporte | R$ 650 |
| Saúde | R$ 300 |
| Educação | R$ 450 |
| Dívidas e parcelas | R$ 500 |
| Lazer | R$ 300 |
| Reserva | R$ 300 |
| Margem para variações | R$ 300 |
| Total | R$ 5.500 |
Esses valores são apenas um exemplo.
Não copie os números.
Copie a lógica.
Todo o dinheiro possui uma função.
Essa estrutura permite enxergar rapidamente onde existe margem para ajuste.
Faça uma revisão curta durante o mês
Não espere o último dia.
Se você planejou gastar R$ 1.000 no supermercado e já gastou R$ 780 no dia 15, essa informação é valiosa agora.
No dia 30, ela servirá apenas para explicar o problema.
O Portal do Investidor explica que planejar os gastos ajuda justamente a projetar receitas e despesas e perceber antecipadamente se o período tende a terminar equilibrado ou deficitário.
Faça uma revisão semanal ou quinzenal.
Saber como organizar as contas do mês exige pequenos ajustes durante o caminho, porque o planejamento feito no início nem sempre consegue prever tudo o que acontecerá nas semanas seguintes.
Pergunte:
Quanto já gastamos?
Quais contas ainda vão vencer?
Alguma categoria está acima do esperado?
Apareceu alguma nova despesa?
Ainda existe dinheiro realmente livre?
Essa revisão pode levar dez minutos.
Se mora com outra pessoa, conversem sobre as contas
Em uma casa com mais de uma pessoa tomando decisões financeiras, o planejamento precisa ser compartilhado.
Não adianta uma pessoa controlar tudo e a outra não saber quanto pode gastar.
Uma conversa curta uma vez por semana pode resolver isso.
Não precisa ser uma reunião formal.
Basta revisar os principais números e decidir juntos se algum ajuste precisa ser feito.
Quando todos conhecem o orçamento, fica mais fácil manter os objetivos.
Não abandone o método porque o primeiro mês ficou diferente do planejado
Você decidiu:
Supermercado: R$ 800.
No fim do mês foram R$ 1.050.
Isso não significa necessariamente que você falhou.
Talvez R$ 800 simplesmente fosse um número irreal.
Use a informação para melhorar o mês seguinte.
Depois de três ou quatro ciclos, você começa a conhecer muito melhor o custo real da sua rotina.
É assim que o planejamento amadurece.
Planilha, aplicativo ou caderno?
A melhor ferramenta é aquela que você consegue continuar usando.
Não adianta baixar um aplicativo cheio de funções se ele será abandonado em uma semana.
Um caderno pode funcionar.
Uma planilha pode funcionar.
O bloco de notas do celular também.
A ferramenta serve apenas para registrar e visualizar informações.
Quem sabe como organizar as contas do mês entende que o sistema precisa ser simples o suficiente para sobreviver à rotina.
Como saber se a organização está funcionando?
Depois de algum tempo aplicando esse método, como organizar as contas do mês deixa de ser uma preocupação constante e começa a fazer parte naturalmente da rotina da casa.
Existem alguns sinais claros.
Você começa a saber quanto custa manter a casa.
A fatura do cartão deixa de ser uma surpresa.
Despesas anuais começam a ser previstas.
Você percebe rapidamente quando determinada categoria está passando do limite.
O saldo bancário deixa de ser confundido com dinheiro disponível.
E, principalmente, você começa a tomar decisões antes do dinheiro acabar.
É isso que diferencia controle financeiro de simplesmente acompanhar extratos.
Organizar as contas não significa parar de aproveitar a vida
Lazer também pode fazer parte do orçamento.
Viagens também.
Restaurantes.
Compras.
Presentes.
O objetivo não é eliminar tudo o que traz satisfação.
É garantir que essas escolhas não destruam outras prioridades.
Se determinada atividade é importante para você, dê espaço a ela dentro do planejamento.
Isso torna o método muito mais sustentável do que uma rotina baseada somente em cortes.
Um método simples para usar no próximo pagamento
Quando sua próxima renda entrar, siga esta ordem:
Primeiro: separe as contas obrigatórias.
Depois: reserve o valor das despesas essenciais que ainda acontecerão.
Em seguida: considere parcelas já contratadas.
Depois: destine algum valor para reserva ou objetivos, caso exista margem.
Por último: defina quanto pode ser utilizado com maior liberdade.
Essa inversão é poderosa.
Em vez de gastar primeiro e tentar pagar tudo com o que sobrou, você protege primeiro aquilo que precisa ser pago.
Esse é um dos fundamentos mais importantes para quem quer aprender como organizar as contas do mês sem tornar a rotina financeira complicada.
Perguntas frequentes
Como organizar as contas do mês de forma simples?
Comece registrando sua renda líquida, contas obrigatórias, parcelas e despesas essenciais. Depois reserve dinheiro para os gastos que ainda acontecerão e defina limites para as categorias variáveis.
Preciso anotar cada compra?
No início, quanto mais completo o levantamento, melhor. Depois que você conhecer seus padrões de consumo, pode simplificar o controle conforme sua necessidade.
Como controlar as contas usando cartão de crédito?
Considere a compra no momento em que ela é feita, e não apenas quando a fatura vence. Isso evita comprometer o mesmo dinheiro duas vezes.
O que fazer quando o dinheiro acaba antes do fim do mês?
Compare sua renda com o custo essencial da casa. Depois identifique quais gastos podem ser reduzidos, quais compromissos podem ser renegociados e se existe possibilidade realista de aumentar a renda.
Quanto devo guardar todos os meses?
Não existe um valor universal. O ideal é uma quantia que caiba de maneira sustentável no seu planejamento, sem deixar despesas essenciais descobertas.
É melhor usar planilha ou aplicativo?
Use o método que você realmente consegue manter. A consistência do controle é mais importante do que a ferramenta escolhida.
Conclusão
Aprender como organizar as contas do mês não depende de fórmulas complicadas.
O primeiro passo é descobrir quanto realmente entra.
Depois, identificar para onde o dinheiro está indo.
Em seguida, separar as despesas essenciais, prever vencimentos, acompanhar cartão e parcelas e reservar dinheiro para aquilo que ainda acontecerá.
Com o tempo, o planejamento deixa de ser uma tentativa de adivinhar gastos.
Ele passa a refletir sua realidade.
E quando você consegue enxergar essa realidade com clareza, fica muito mais fácil tomar decisões, reduzir desperdícios, criar reservas e fazer o dinheiro durar até o fim do mês.
1 comentário em “Como organizar as contas do mês e fazer o dinheiro durar até o fim”